IPOM: el BCRA atribuyó el freno de la actividad al contexto global y anticipó una inflación en baja
 Tomas Alfaro
El Informe de Política Monetaria del tercer trimestre reconoció el impacto del encarecimiento internacional de la energía, la desaceleración de los socios comerciales y las condiciones financieras más exigentes. Aun con presiones puntuales sobre los precios, el Banco Central espera que continúe la desinflación y destacó el primer retroceso de la mora bancaria.
Un freno de la actividad en un escenario internacional más complejo
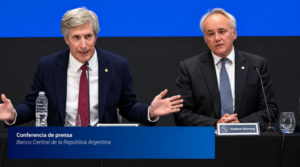
El Banco Central de la República Argentina (BCRA) presentó este jueves el Informe de Política Monetaria (IPOM) correspondiente al tercer trimestre de 2026, con un diagnóstico que pone el foco en el deterioro del escenario internacional para explicar la desaceleración de la economía local. La entidad señaló que el aumento de la inflación global, el menor crecimiento esperado de los principales socios comerciales y el endurecimiento de las condiciones de financiamiento externo incidieron sobre el desempeño argentino.
El fenómeno no es exclusivo de la Argentina. La prolongación del conflicto en Medio Oriente volvió a presionar sobre los mercados energéticos: el petróleo Brent superó los USD 100 por barril y llegó a ubicarse por encima de USD 115 durante la segunda quincena de octubre. Al mismo tiempo, los precios internacionales de productos agrícolas como la soja, el trigo y el maíz se mantuvieron por encima de sus promedios de 2025. El encarecimiento de la energía y de los alimentos repercute sobre los costos de producción, el transporte y los precios de distintos países, en un contexto de mayor incertidumbre financiera.
Mirá también👇🏻
En ese marco, el BCRA recordó que el PBI se contrajo 0,6% en el segundo trimestre frente al primero, luego de siete períodos consecutivos de expansión. Para el tercer trimestre, el informe describió una desaceleración adicional del ritmo de crecimiento, aunque la vinculó también con factores transitorios internos: la normalización de la actividad agropecuaria después de cosechas récord, interrupciones del suministro de gas a industrias y condiciones climáticas adversas en algunas regiones. La actividad se estabilizó en agosto y los indicadores disponibles para septiembre mostraron señales de recuperación.
La lectura del organismo es que parte de ese freno responde a factores que pueden revertirse. La normalización del agro y la disipación de los inconvenientes que afectaron a la industria, la construcción y el comercio permitirían una mejora en el último trimestre. El BCRA señaló, además, que la economía acumuló un crecimiento interanual de 1,2% durante los primeros ocho meses del año.
Inflación: el mercado espera una continuidad de la desinflación
En materia de precios, el IPOM destacó que la inflación promedió 1,9% mensual entre julio y septiembre, por debajo del 2,2% registrado en el trimestre anterior. La inflación subyacente —un indicador que permite observar la tendencia al excluir componentes con comportamientos particulares— también mostró una moderación y se ubicó en un promedio de 2% mensual.
El Banco Central sostuvo que las expectativas del mercado apuntan a que la inflación mensual continúe por debajo del 2% durante los próximos meses. Según el Relevamiento de Expectativas de Mercado (REM) de septiembre, los analistas proyectan una inflación interanual de 30% para diciembre de 2026, de 21,2% para fines de 2027 y de 15% para 2028. Las cotizaciones de los bonos del Tesoro, utilizadas para estimar la inflación implícita o break-even, también sugieren una trayectoria descendente.
El informe, sin embargo, no desconoce los factores que podrían generar aumentos transitorios en el cierre del año. Entre ellos aparecen la estacionalidad de la carne vacuna, los ajustes de las tarifas de gas asociados a la reducción de subsidios y el traslado a precios de los aumentos de los combustibles registrados a fines de septiembre. La evolución internacional del petróleo también representa un riesgo. Para el BCRA, estas presiones puntuales conviven con un escenario en el que el sesgo de la política fiscal y monetaria y la menor inercia de precios deberían permitir que la desinflación continúe.
 ip
La mora bancaria comenzó a retroceder
Otro de los datos destacados del IPOM fue la señal de inflexión en la morosidad del crédito. El BCRA informó que el ratio de irregularidad de los préstamos al sector privado bajó a 7,5% en septiembre, desde el rango de 7,5% a 7,7% en el que se había mantenido durante los meses anteriores. La mejora estuvo impulsada principalmente por las familias: su indicador de mora descendió a 12,2%, frente al 12,81% de agosto.
El Banco Central vinculó el cambio de tendencia con el avance de las refinanciaciones bancarias y la reducción del saldo de créditos en mora de las personas. También señaló que la identificación de quienes regularizaron sus obligaciones permite mejorar la evaluación del riesgo y favorecer el otorgamiento de nuevos préstamos. En ese sentido, el descenso reciente de la mora puede contribuir a recomponer el ciclo del crédito, aunque su consolidación dependerá de la recuperación de los ingresos y de la capacidad de pago de los hogares.
Un escenario de recuperación con desafíos externos
El mensaje central del IPOM combina cautela frente a un contexto global más adverso con una perspectiva de normalización gradual de la economía local. El encarecimiento internacional de la energía y de las materias primas, junto con las condiciones financieras más restrictivas, constituye un condicionante que afecta a economías de todo el mundo. En paralelo, el BCRA observa señales de recuperación de la actividad, una trayectoria de inflación que el mercado espera descendente y el inicio de una baja en la mora de los hogares. La evolución de esos tres indicadores será clave para evaluar si la mejora prevista para el cierre de 2026 logra consolidarse.