Energía y minería lideran el récord de US$ 2.600 millones en dividendos al exterior
 Redacción Oíd Mortales

Mineria y energia: Las multinacionales giraron US$ 2.600 millones al exterior en seis meses sin cepo
Las empresas multinacionales que operan en Argentina giraron al exterior US$ 2.600 millones en dividendos durante el primer semestre del año, según informó el vicepresidente del Banco Central, Vladimir Werning. El monto marca el regreso de una operación que había permanecido prácticamente bloqueada desde 2020.
La cifra fue presentada por Werning en una exposición ante la Fundación Mediterránea, en Córdoba, donde defendió la flexibilización cambiaria impulsada por el Gobierno y sostuvo que las restricciones residuales que aún persisten no afectan el funcionamiento de la economía real.
Energía y minería, a la cabeza de los giros
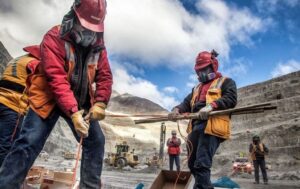
El sector petrolero lideró ampliamente el envío de utilidades, con US$ 732 millones girados durante el período. Le siguió minería, con US$ 322 millones, y más atrás se ubicaron oleaginosas y cereales (US$ 176 millones), alimentos (US$ 161 millones), química (US$ 160 millones) y transporte (US$ 105 millones).
Mirá también👇🏻
Desde mayo se sumaron además los bancos de capital internacional, que giraron casi US$ 100 millones en sus primeras distribuciones desde la apertura del esquema. El dato es relevante porque marca la incorporación de un sector que hasta entonces se había mantenido al margen del proceso.
Un fenómeno sin precedentes desde el fin del cepo de Macri
El monto girado en el primer semestre de este año supera al registrado en todo 2016, cuando el gobierno de Mauricio Macri eliminó las restricciones cambiarias: aquel año, los giros totales alcanzaron US$ 1.900 millones. Es decir, en solo seis meses se distribuyó más que en los doce meses completos de la salida del cepo anterior.
La comparación también deja atrás a los primeros semestres de 2017, 2018 y 2019, todos por debajo del nivel actual. Para el equipo económico, esto confirma que la apertura del canal de dividendos no generó la presión cambiaria que algunos analistas anticipaban.
Por qué la norma permite “desarmar” años de atraso
La flexibilización para el giro de dividendos fue anunciada por el Gobierno en abril del año pasado y comenzó a aplicarse efectivamente este año. La norma autoriza distribuir utilidades correspondientes solo al último ejercicio cerrado, lo que en un primer análisis podría parecer una restricción.
Sin embargo, en la práctica el esquema permite licuar buena parte del stock de dividendos retenidos durante los años de cepo. La razón es estructural: las multinacionales rara vez distribuyen el 100% de sus ganancias anuales. Incluso en sectores con políticas de reparto consideradas agresivas, como el petrolero, el promedio histórico ronda el 40% de las utilidades; en otras industrias apenas llega al 25%. Habilitar la distribución íntegra de un solo ejercicio equivale, para muchas firmas, a liberar de un saque varios años de ganancias acumuladas y nunca giradas.
Durante el cepo, las compañías que decidían no reinvertir sus ganancias en el país debían recurrir a mecanismos alternativos —canjes de bonos, operaciones financieras— para canalizar utilidades hacia sus casas matrices, con mayor costo y menor previsibilidad.
La lectura del Banco Central
Werning enmarcó los números dentro de un diagnóstico más amplio sobre el estado del mercado cambiario. Según explicó, la compra de dólares que realiza actualmente el Banco Central ocurre en un contexto de mayor libertad cambiaria para las empresas, incluso con precios de exportaciones agrícolas menos favorables que en otros ciclos.
El funcionario subrayó que, por primera vez en seis años, existe libertad de pagos para las empresas en tres frentes simultáneos: importaciones, deuda y dividendos. Además, remarcó que se flexibilizó el horizonte temporal para estas operaciones, lo que les da a las compañías mayor margen de planificación financiera.
Werning fue categórico respecto del impacto de lo que aún queda del cepo: sostuvo que las restricciones cambiarias residuales que persisten sobre las empresas no afectan la operatoria de la economía real, una afirmación que busca despejar dudas sobre si la normalización cambiaria está completa o todavía a mitad de camino.
El contexto de la deuda comercial heredada
El proceso de giro de dividendos avanza en paralelo con otro frente: la deuda comercial privada que las empresas habían acumulado con sus proveedores del exterior durante los años de cepo. Según datos oficiales, el pago de instrumentos como el Bopreal permitió resolver aproximadamente la mitad de ese stock heredado de fines de 2023.
La lectura del Gobierno es que ambos procesos —normalización de dividendos y reducción de la deuda comercial— forman parte de un mismo esquema de saneamiento de los pasivos en moneda extranjera que dejó el cepo cambiario, uno de los legados más pesados que recibió la administración de Javier Milei al asumir.
Qué significa para la economía real
El dato tiene una doble lectura. Por un lado, confirma que el capital extranjero recupera previsibilidad para operar en el país: poder girar utilidades sin restricciones es una condición básica para que una multinacional sostenga o amplíe inversiones a largo plazo.
Por otro, el propio Gobierno insiste en que el fenómeno no debe interpretarse como un incremento estructural y permanente de la demanda de divisas, sino como la liberación de un stock acumulado que, una vez normalizado, debería estabilizarse en niveles más bajos.
Para el ciudadano de a pie, el dato funciona como termómetro: un mayor giro de dividendos suele ser señal de que las empresas confían en que podrán seguir operando sin sobresaltos cambiarios, una variable que incide directamente sobre las decisiones de inversión y, en consecuencia, sobre el empleo privado.